UPI India Mulai Berbayar untuk Transaksi Besar, Pedagang Khawatir Konsumen Kembali ke Tunai
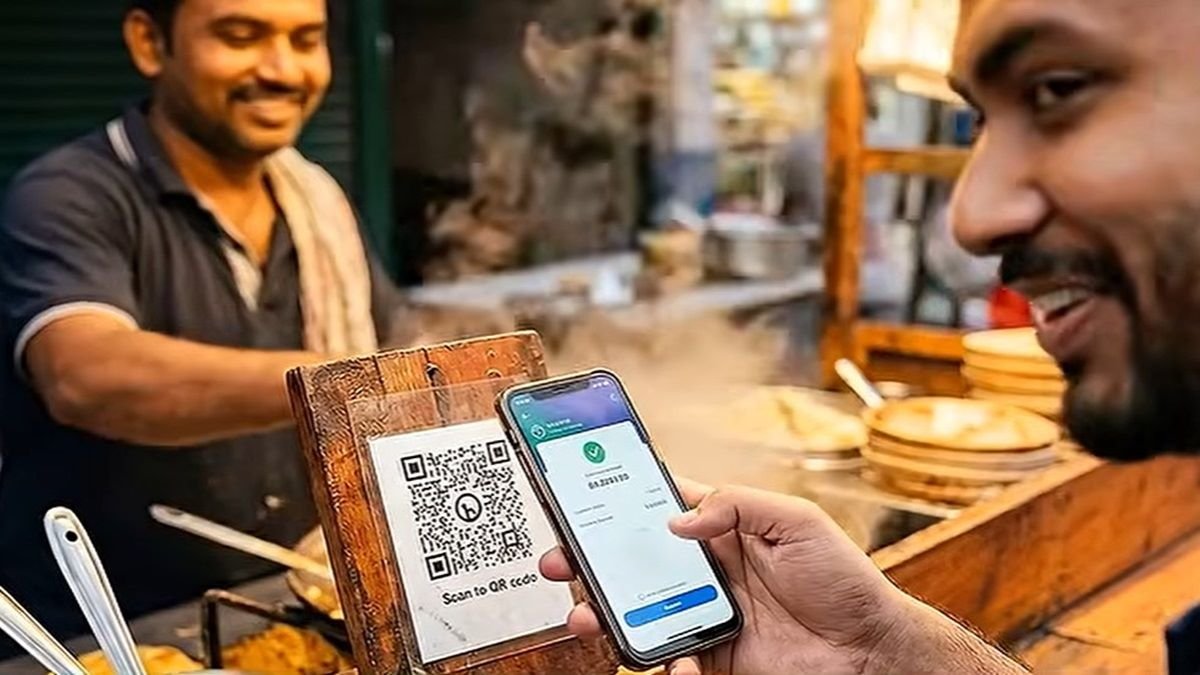
KLIKWARTAKU — Sistem pembayaran digital India memasuki babak baru. Setelah hampir satu dekade menjadi alat pembayaran yang dikenal cepat dan gratis, sebagian transaksi melalui Unified Payments Interface atau UPI akan mulai dikenai biaya bagi pedagang.
National Payments Corporation of India (NPCI) mengumumkan biaya Merchant Discount Rate (MDR) sebesar 0,4 persen untuk transaksi UPI tertentu di atas 2.000 rupee India mulai 15 Oktober. Nilai ambang tersebut sekitar Rp370 ribu dengan asumsi kurs Rp185 per rupee. Biaya itu dibebankan kepada pelaku usaha. Mereka tidak diperbolehkan meneruskannya kepada konsumen.
Kebijakan tersebut segera memunculkan pertanyaan: apakah biaya kecil itu akan mengubah kebiasaan masyarakat dan pelaku usaha yang selama ini menjadikan UPI bagian dari kehidupan sehari-hari?
Baca Juga:
Pemerintah India menegaskan biaya baru tersebut tidak berlaku untuk seluruh transaksi. Transfer antarsesama individu tetap gratis berapa pun nilainya. Pembayaran kepada pedagang hingga 2.000 rupee juga tidak dikenai MDR. Pembayaran pedagang menggunakan kode QR di wilayah pedesaan dan semi-perkotaan juga tetap berada dalam skema tanpa MDR.
Pemerintah memperkirakan sekitar 96 persen transaksi konsumen ke pedagang tidak akan terdampak, baik karena nilainya berada di bawah ambang 2.000 rupee maupun karena masuk skema MDR nol untuk pedagang kecil.
Untuk transaksi tertentu di atas 2.000 rupee, seperti pembayaran kereta api, layanan telekomunikasi, asuransi, bahan bakar dan input pertanian, tarifnya ditetapkan secara flat sebesar 5 rupee, atau sekitar Rp925 per transaksi.
Baca Juga:
Sementara transaksi lain yang memenuhi syarat MDR akan dikenai biaya 0,4 persen, dengan batas maksimum 300 rupee atau sekitar Rp55.500 per transaksi. Batas maksimum tersebut berlaku untuk transaksi senilai 75.000 rupee atau sekitar Rp13,9 juta ke atas.
Mengapa India mengenakan biaya? UPI diluncurkan pada 2016 dan dengan cepat mengubah cara masyarakat India membayar barang dan jasa. Melalui aplikasi telepon seluler, pengguna dapat mengirim dan menerima uang secara langsung. Pedagang kecil, toko, perusahaan besar hingga penyedia layanan publik menggunakan sistem tersebut.
Selama ini biaya pengoperasian dan pengembangan UPI sebagian besar ditanggung pemerintah, bank serta perusahaan pembayaran. MDR dirancang untuk membantu membiayai sebagian biaya tersebut. Pemerintah menegaskan MDR bukan pajak dan bukan pungutan yang masuk ke kas pemerintah atau NPCI sebagai operator UPI.
Baca Juga:
Dana tersebut akan dibagikan kepada penyedia sistem pembayaran, termasuk bank, untuk menopang operasional dan pengembangan jaringan. Pemerintah juga mengatakan dana dari biaya tersebut akan membantu investasi pada infrastruktur pembayaran, ketahanan sistem, inovasi dan keamanan siber.
Dengan jumlah transaksi yang terus melonjak, kebutuhan investasi tersebut menjadi semakin besar. Dalam satu dekade, UPI berkembang dari layanan pembayaran baru menjadi bagian penting dari ekonomi digital India. Data NPCI menunjukkan pada Agustus, UPI memproses 24,51 miliar transaksi dengan nilai total 29,82 triliun rupee.
Nilai tersebut setara sekitar Rp5,52 kuadriliun. Besarnya volume transaksi menunjukkan betapa luasnya penggunaan sistem tersebut. Namun, justru skala itulah yang membuat persoalan biaya menjadi rumit. Semakin besar jaringan UPI, semakin besar pula kebutuhan untuk menjaga server, jaringan pembayaran, keamanan dan kemampuan sistem menghadapi gangguan.
Baca Juga:
Bagi sebagian pelaku usaha, persoalannya bukan semata besaran MDR. Kekhawatiran muncul karena UPI selama ini dikenal sebagai metode pembayaran tanpa biaya langsung bagi pedagang dalam banyak transaksi.
Ashneer Grover, pengusaha India sekaligus mantan direktur pelaksana dan salah satu pendiri perusahaan fintech BharatPe, memperingatkan adanya kemungkinan perubahan perilaku. Menurut dia, pedagang dapat memilih tidak menerima pembayaran UPI untuk transaksi senilai 2.000 rupee atau lebih dan meminta pelanggan membayar secara tunai.
Jika hal tersebut terjadi secara luas, kata dia, konsumen dapat kembali menggunakan uang tunai untuk transaksi bernilai lebih besar. Retailers Association of India (RAI) juga menyampaikan kekhawatiran serupa. Kumar Rajagopalan, CEO asosiasi tersebut, mengatakan biaya baru berpotensi menghambat perkembangan pembayaran digital di kalangan peritel kecil.
Baca Juga:
Kekhawatiran itu terutama muncul menjelang musim festival, ketika transaksi belanja dengan nilai lebih tinggi biasanya meningkat. Bagi pedagang, membayar 0,4 persen mungkin tampak kecil dalam satu transaksi. Namun jika dikalikan ribuan transaksi, biaya tersebut dapat menjadi pengeluaran baru yang sebelumnya tidak ada.
Tidak semua pihak melihat MDR sebagai ancaman bagi ekosistem pembayaran digital. Bipin Preet Singh, CEO perusahaan fintech MobiKwik, mengatakan mekanisme harga berbasis pasar diperlukan untuk mengurangi ketergantungan terhadap subsidi pemerintah.
Menurut Singh, ketika pemerintah membiayai subsidi UPI, sumber dananya pada akhirnya berasal dari pembayar pajak. Dengan membebankan biaya kepada bisnis besar yang memperoleh manfaat dari sistem pembayaran tersebut, biaya pengoperasian dapat lebih langsung dikaitkan dengan pengguna yang mendapatkan manfaat ekonominya.
Baca Juga:
Krishnamurthy Subramanian, mantan penasihat ekonomi utama pemerintah India, juga mengatakan ekonomi sistem seperti UPI tidak bisa hanya dihitung berdasarkan perbandingan biaya dan manfaat bagi pihak swasta. Argumennya menempatkan UPI sebagai infrastruktur yang memiliki manfaat lebih luas bagi perekonomian, bukan sekadar layanan pembayaran komersial.
Kebijakan baru itu tidak serta-merta membuat UPI menjadi layanan berbayar secara umum. Sebagian besar transaksi kecil tetap bebas MDR. Transfer antarpengguna juga tetap gratis. Perubahan paling terasa justru berada pada transaksi konsumen kepada pedagang dengan nilai lebih dari 2.000 rupee yang masuk kategori MDR.
Di titik inilah eksperimen baru India dimulai. Selama hampir sepuluh tahun, UPI berkembang dengan model yang membuat pembayaran digital terasa sederhana: buka aplikasi, pindai kode QR, bayar, selesai. Kini sebagian biaya sistem akan terlihat di sisi pedagang.
Baca Juga:
Pertanyaannya bukan hanya berapa besar biaya yang harus dibayar. Yang akan diuji adalah apakah pelaku usaha bersedia menanggungnya, apakah biaya itu mengubah pilihan metode pembayaran, dan apakah model baru tersebut mampu menjaga UPI tetap berkembang tanpa mengurangi daya tarik yang membuatnya begitu cepat diterima masyarakat India.***
Artikel Terkait